 Alter finances
Décryptage des mesures essentielles et conseils pour en tirer profit.
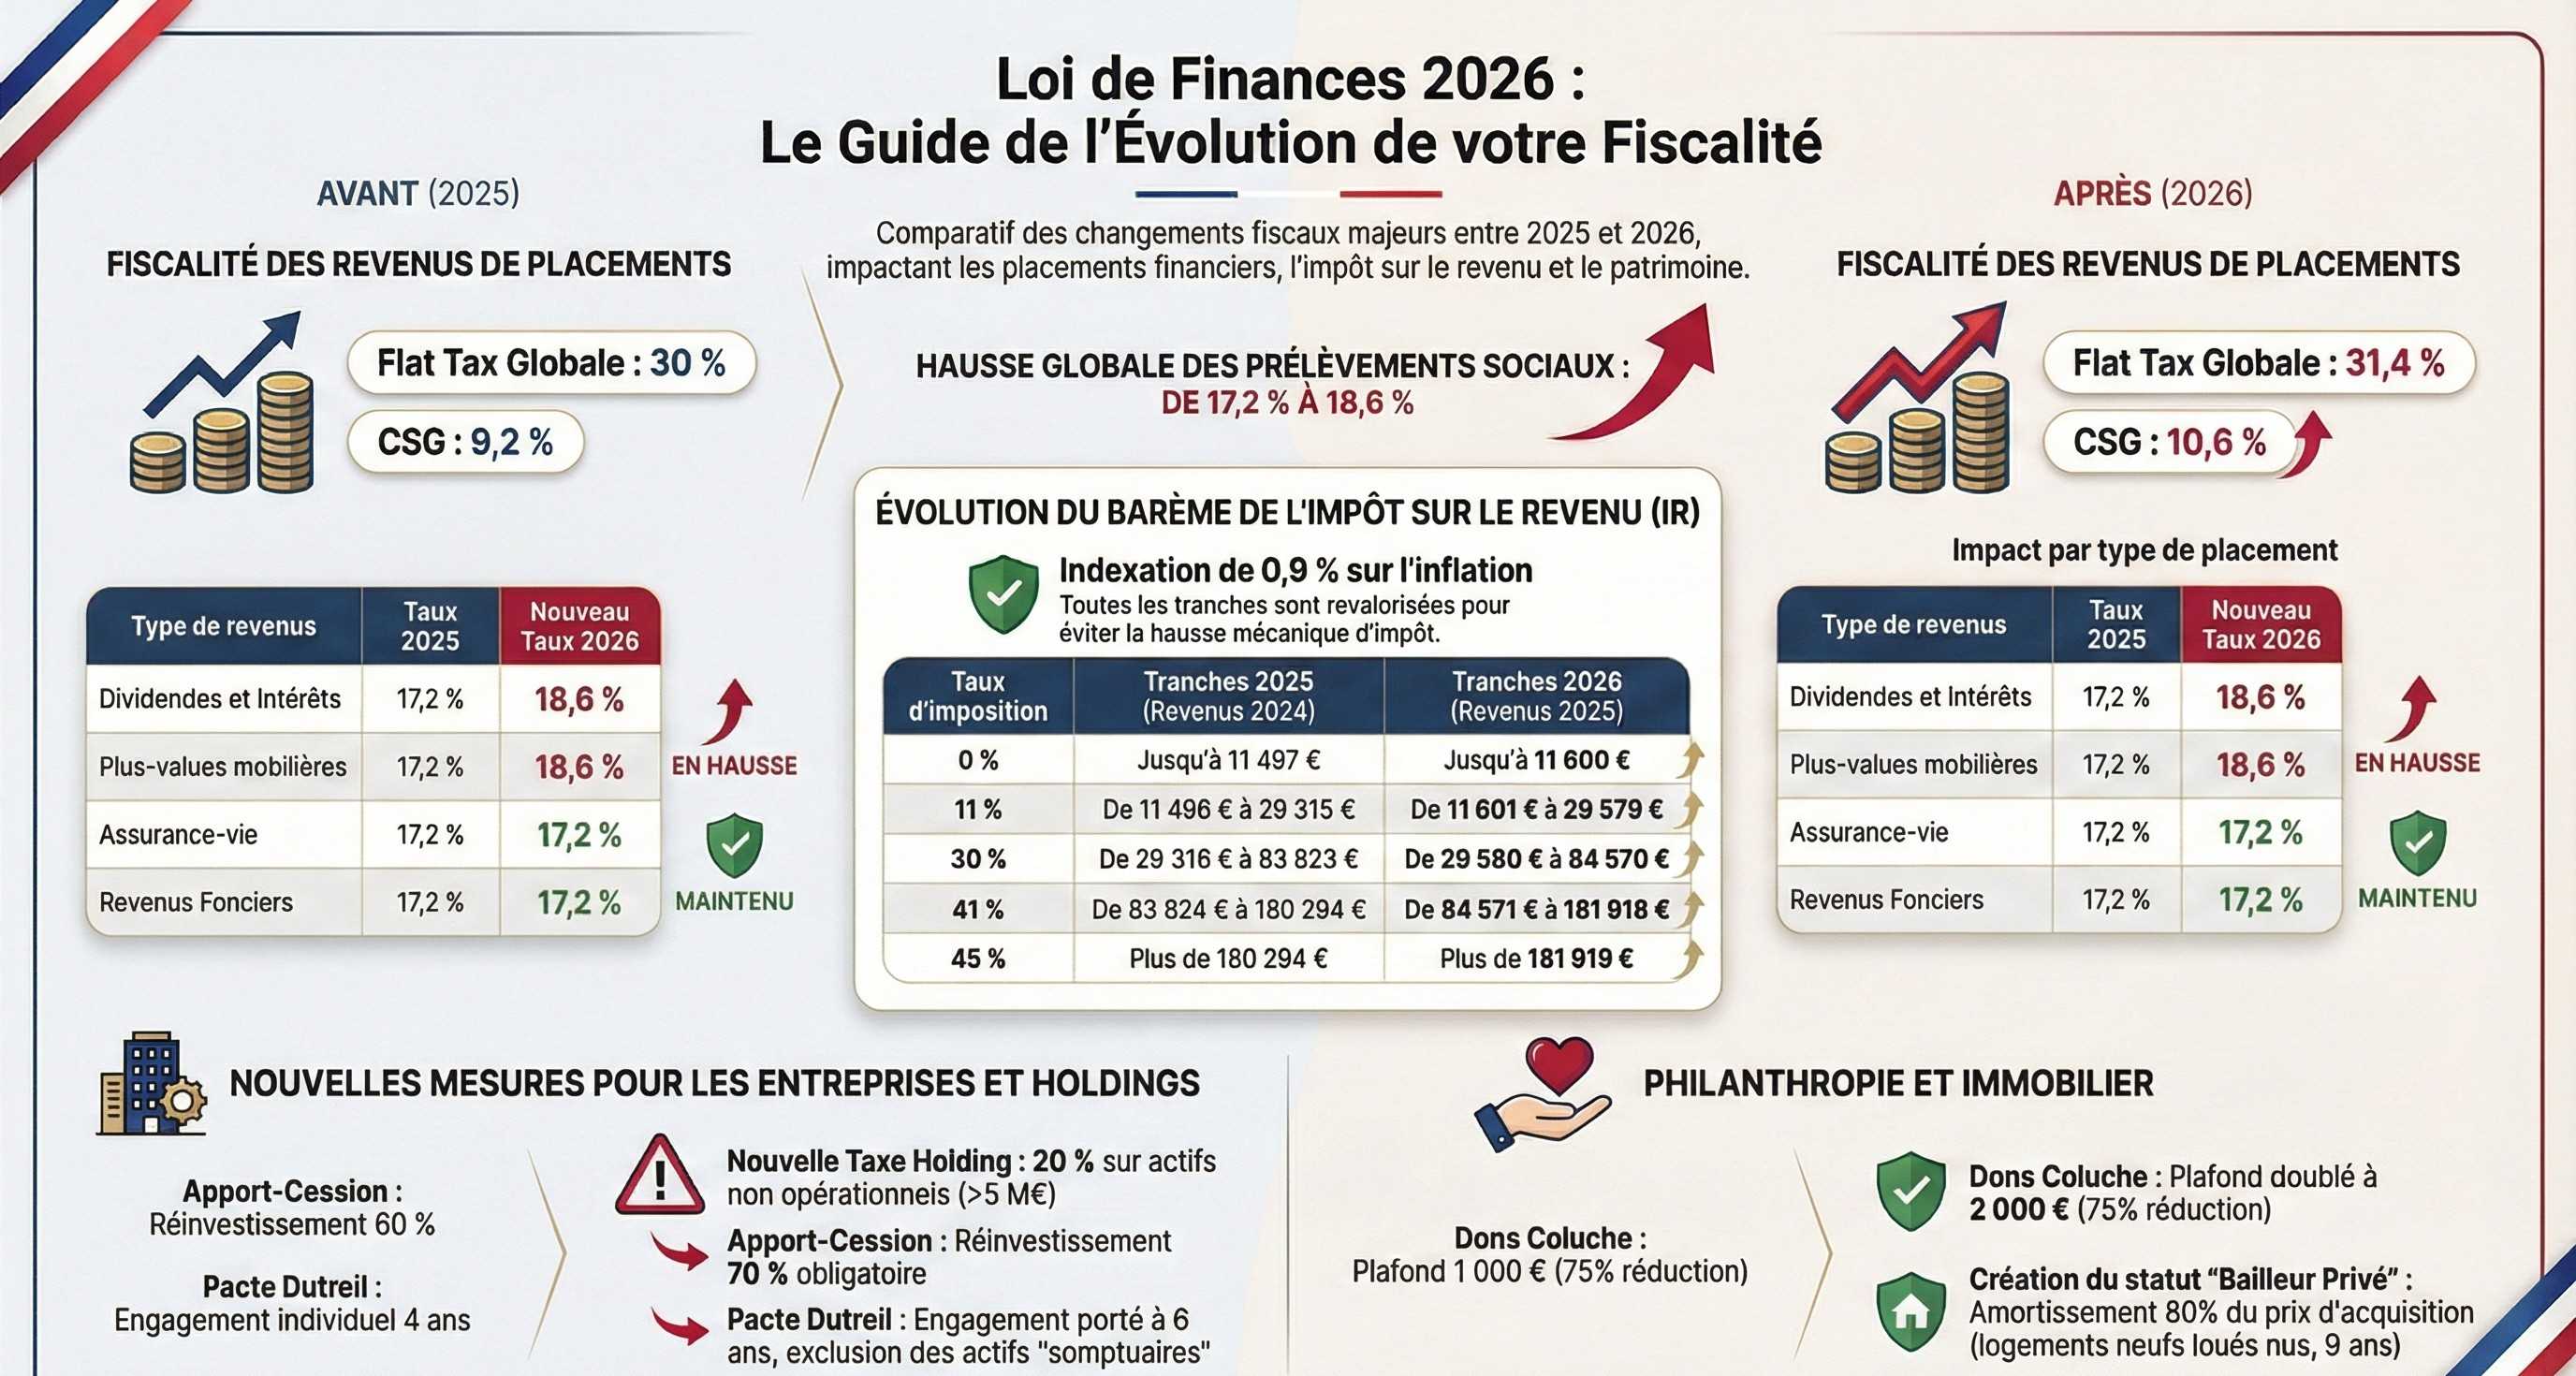
Indexation du barème de l’impôt sur le revenu (IR) : Une mesure traditionnelle reconduite
Comme chaque année, le barème de l'Impôt sur le Revenu est indexé sur l'inflation. Pour 2026, cette indexation s'élève à 0,9 %.
Cette mesure vise à éviter que la progression des revenus ne conduise à une augmentation de l'impôt due uniquement à l'inflation.
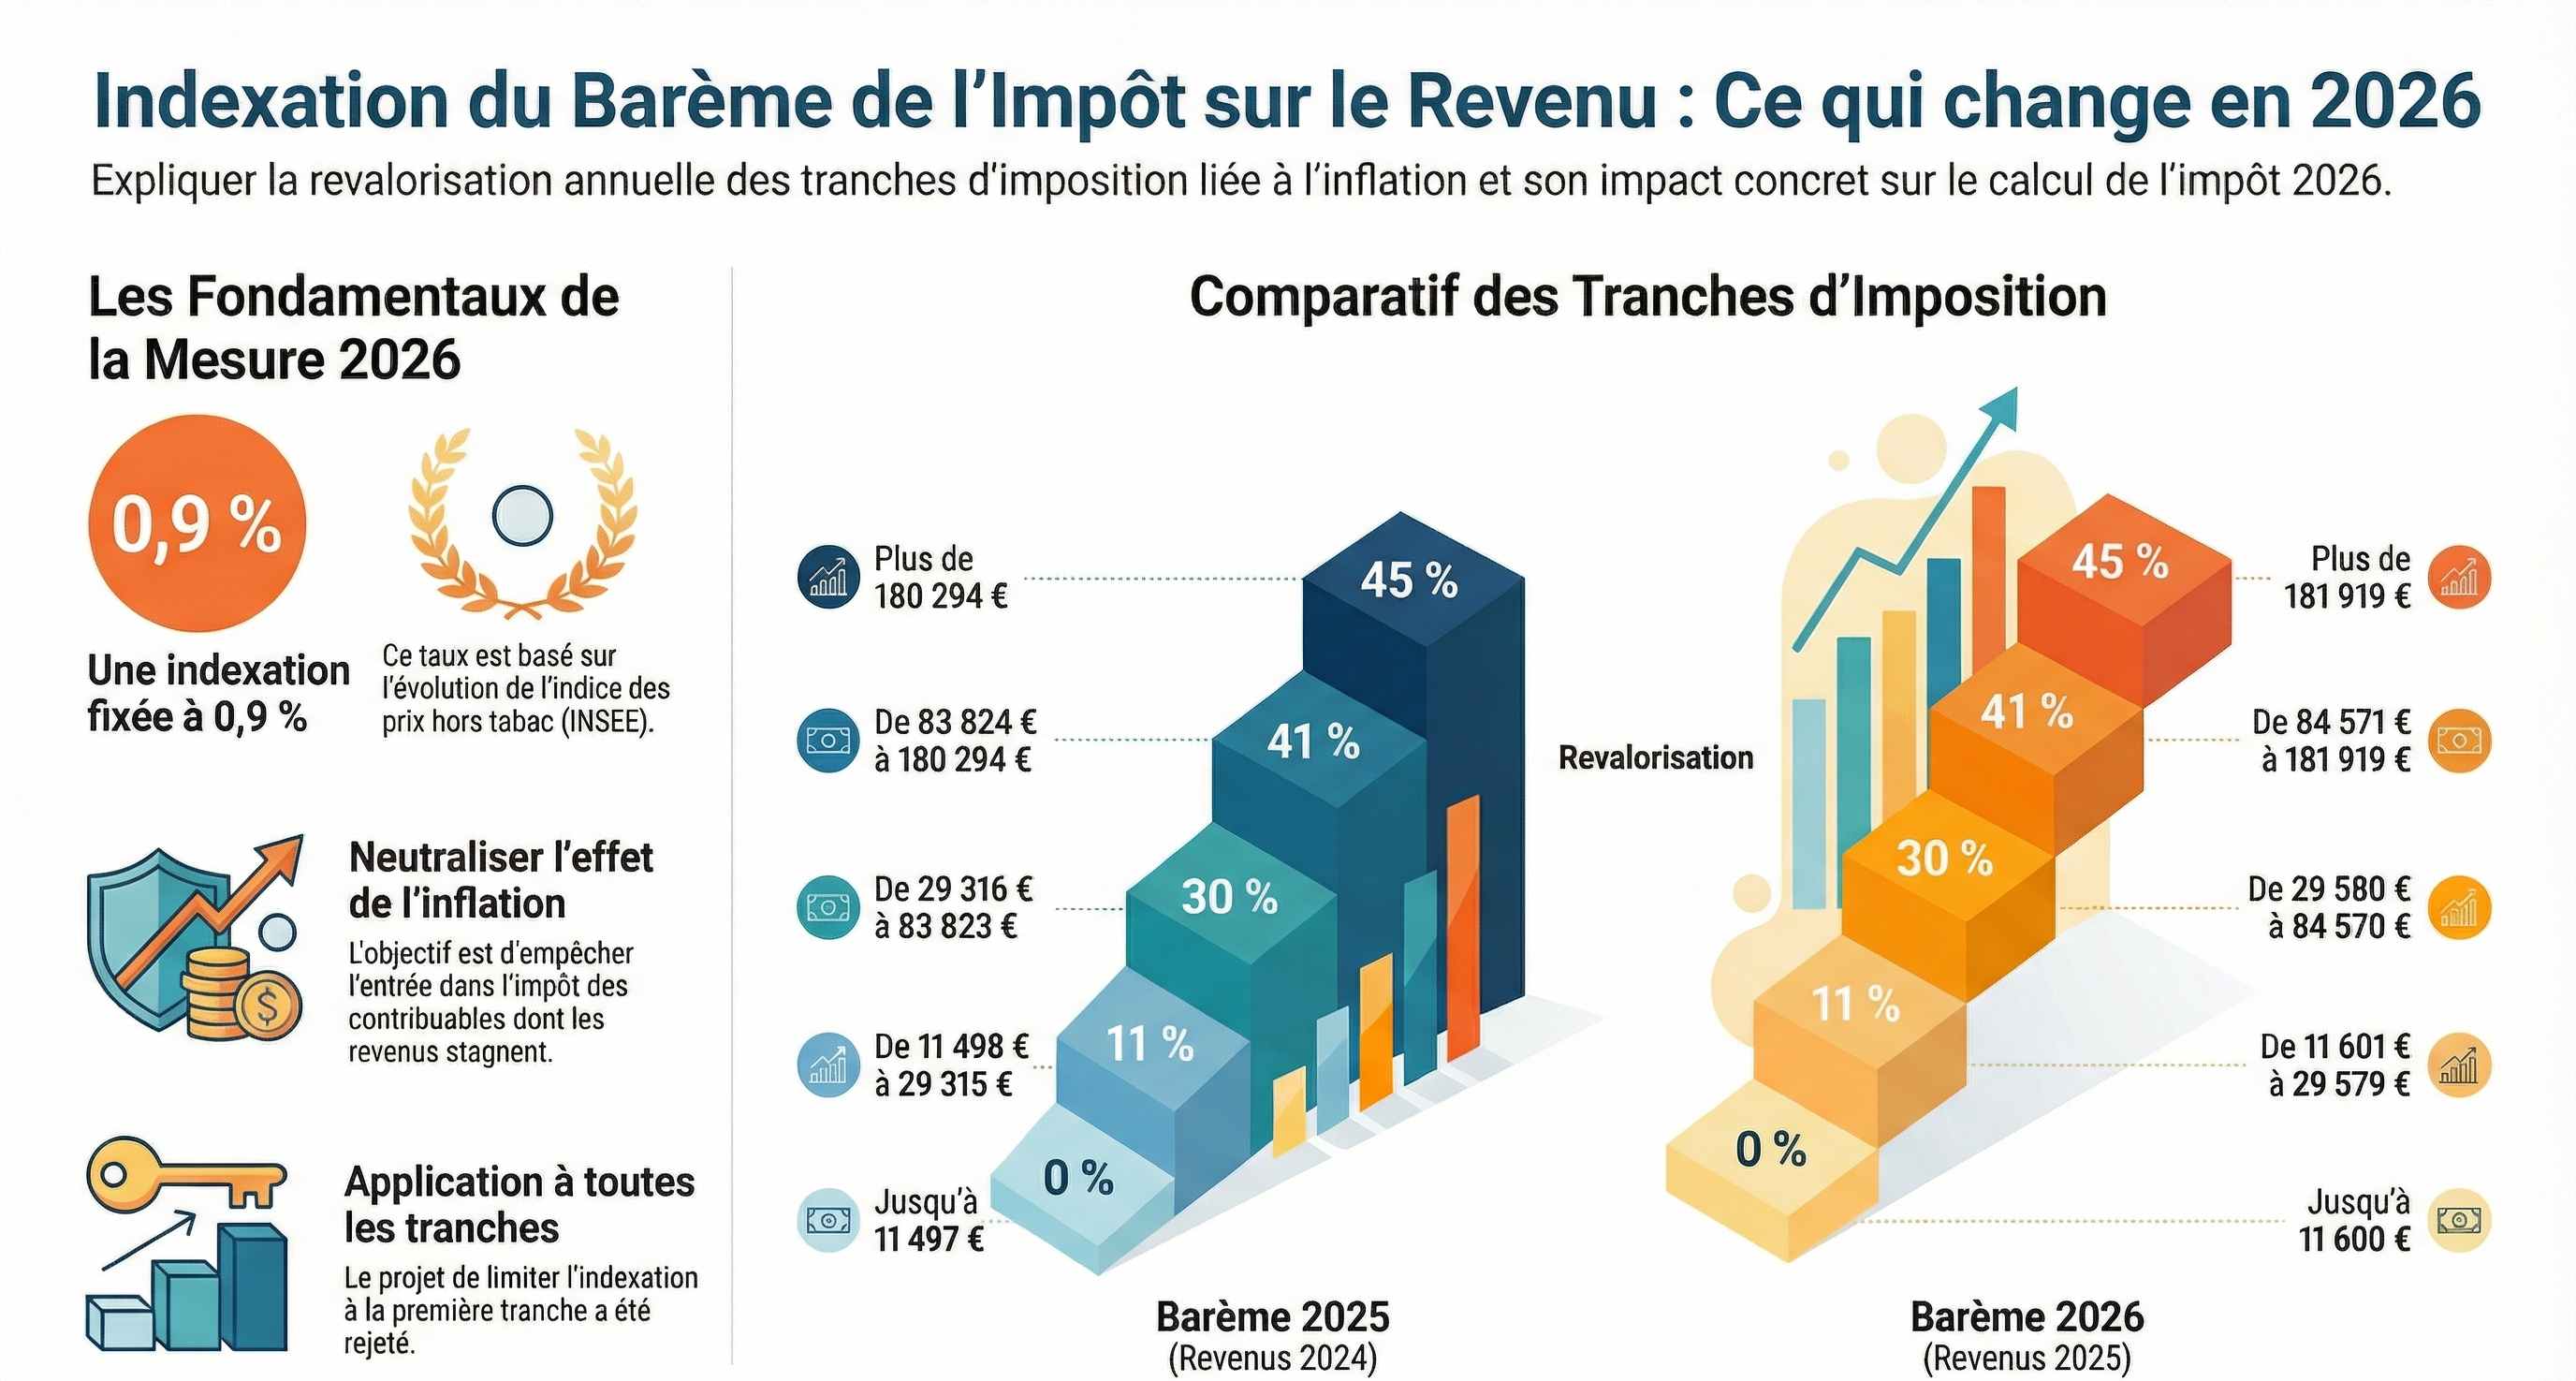
Voici le tableau comparatif des tranches d'imposition pour les revenus de 2024 (imposition 2025) et les revenus de 2025 (imposition 2026) :
|
Tranche de revenu imposable (pour 1 part) |
Taux d'imposition |
Barème 2025 (revenus 2024) |
Barème 2026 (revenus 2025) |
|
Jusqu'à |
0 % |
11 497 € |
11 600 € |
|
De |
11 % |
11 498 € à 29 315 € |
11 601 € à 29 579 € |
|
De |
30 % |
29 316 € à 83 823 € |
29 580 € à 84 570 € |
|
De |
41 % |
83 824 € à 180 294 € |
84 571 € à 181 919 € |
|
Supérieur à |
45 % |
180 294 € |
181 919 € |
Cette revalorisation entraine la revalorisation de certains seuils et limites :
- Abattement en faveur des personnes âgées ou invalides :
- RNG < 17 670 euros : 2 822 €
- RNG > 17 670 et 28 430 € : 1 411 €
- Déduction forfaitaire de 10% au titre des frais professionnels des salariés et gérants :
- Minimum 509 €
- Maximum 14 555 €
- Sur les pensions :
- Minimum : 454 €
- Maximum : 4439 €
- Montant de RFR à ne pas dépasser pour bénéficier du taux nul au titre du PAS entre le 01/01 et le 31/08/26 : 29 310 euros
- Montant de RFR à ne pas dépasser pour bénéficier du taux nul au titre du PAS entre le 01/09 et le 31/12/26 : 29 574 euros
- Revalorisation triennale : limite de chiffre d’affaires pour les différents régimes simplifiés de déclaratifs :
- Micro BNC : 83 600 €
- Micro BIC vente de marchandise : 203 100 €
- Micro BIC prestation de service : 83 600 € €
- Micro BA : 129 200 €
- Régime simplifié « dispense de bilan » vente de marchandise : 189 000 €
- Régime simplifié « dispense de bilan » prestations de services : 66 000 €
- Plafonnement effets du quotient familial :
- Pour chaque demi-part additionnelle 1807 €
- Pour chaque quart de part additionnelle 904 €
- Pension alimentaire versées à des enfants majeurs : limite de déduction fixée à 6 855 €
Hausse de la CSG et de la Flat Tax : Un impact direct sur vos placements
C'est l'une des mesures majeures issues du Projet de Loi de Financement de la Sécurité Sociale (PLFSS) adopté fin 2025 : la CSG augmente de 1,4 point, passant de 9,2 % à 10,6 %.
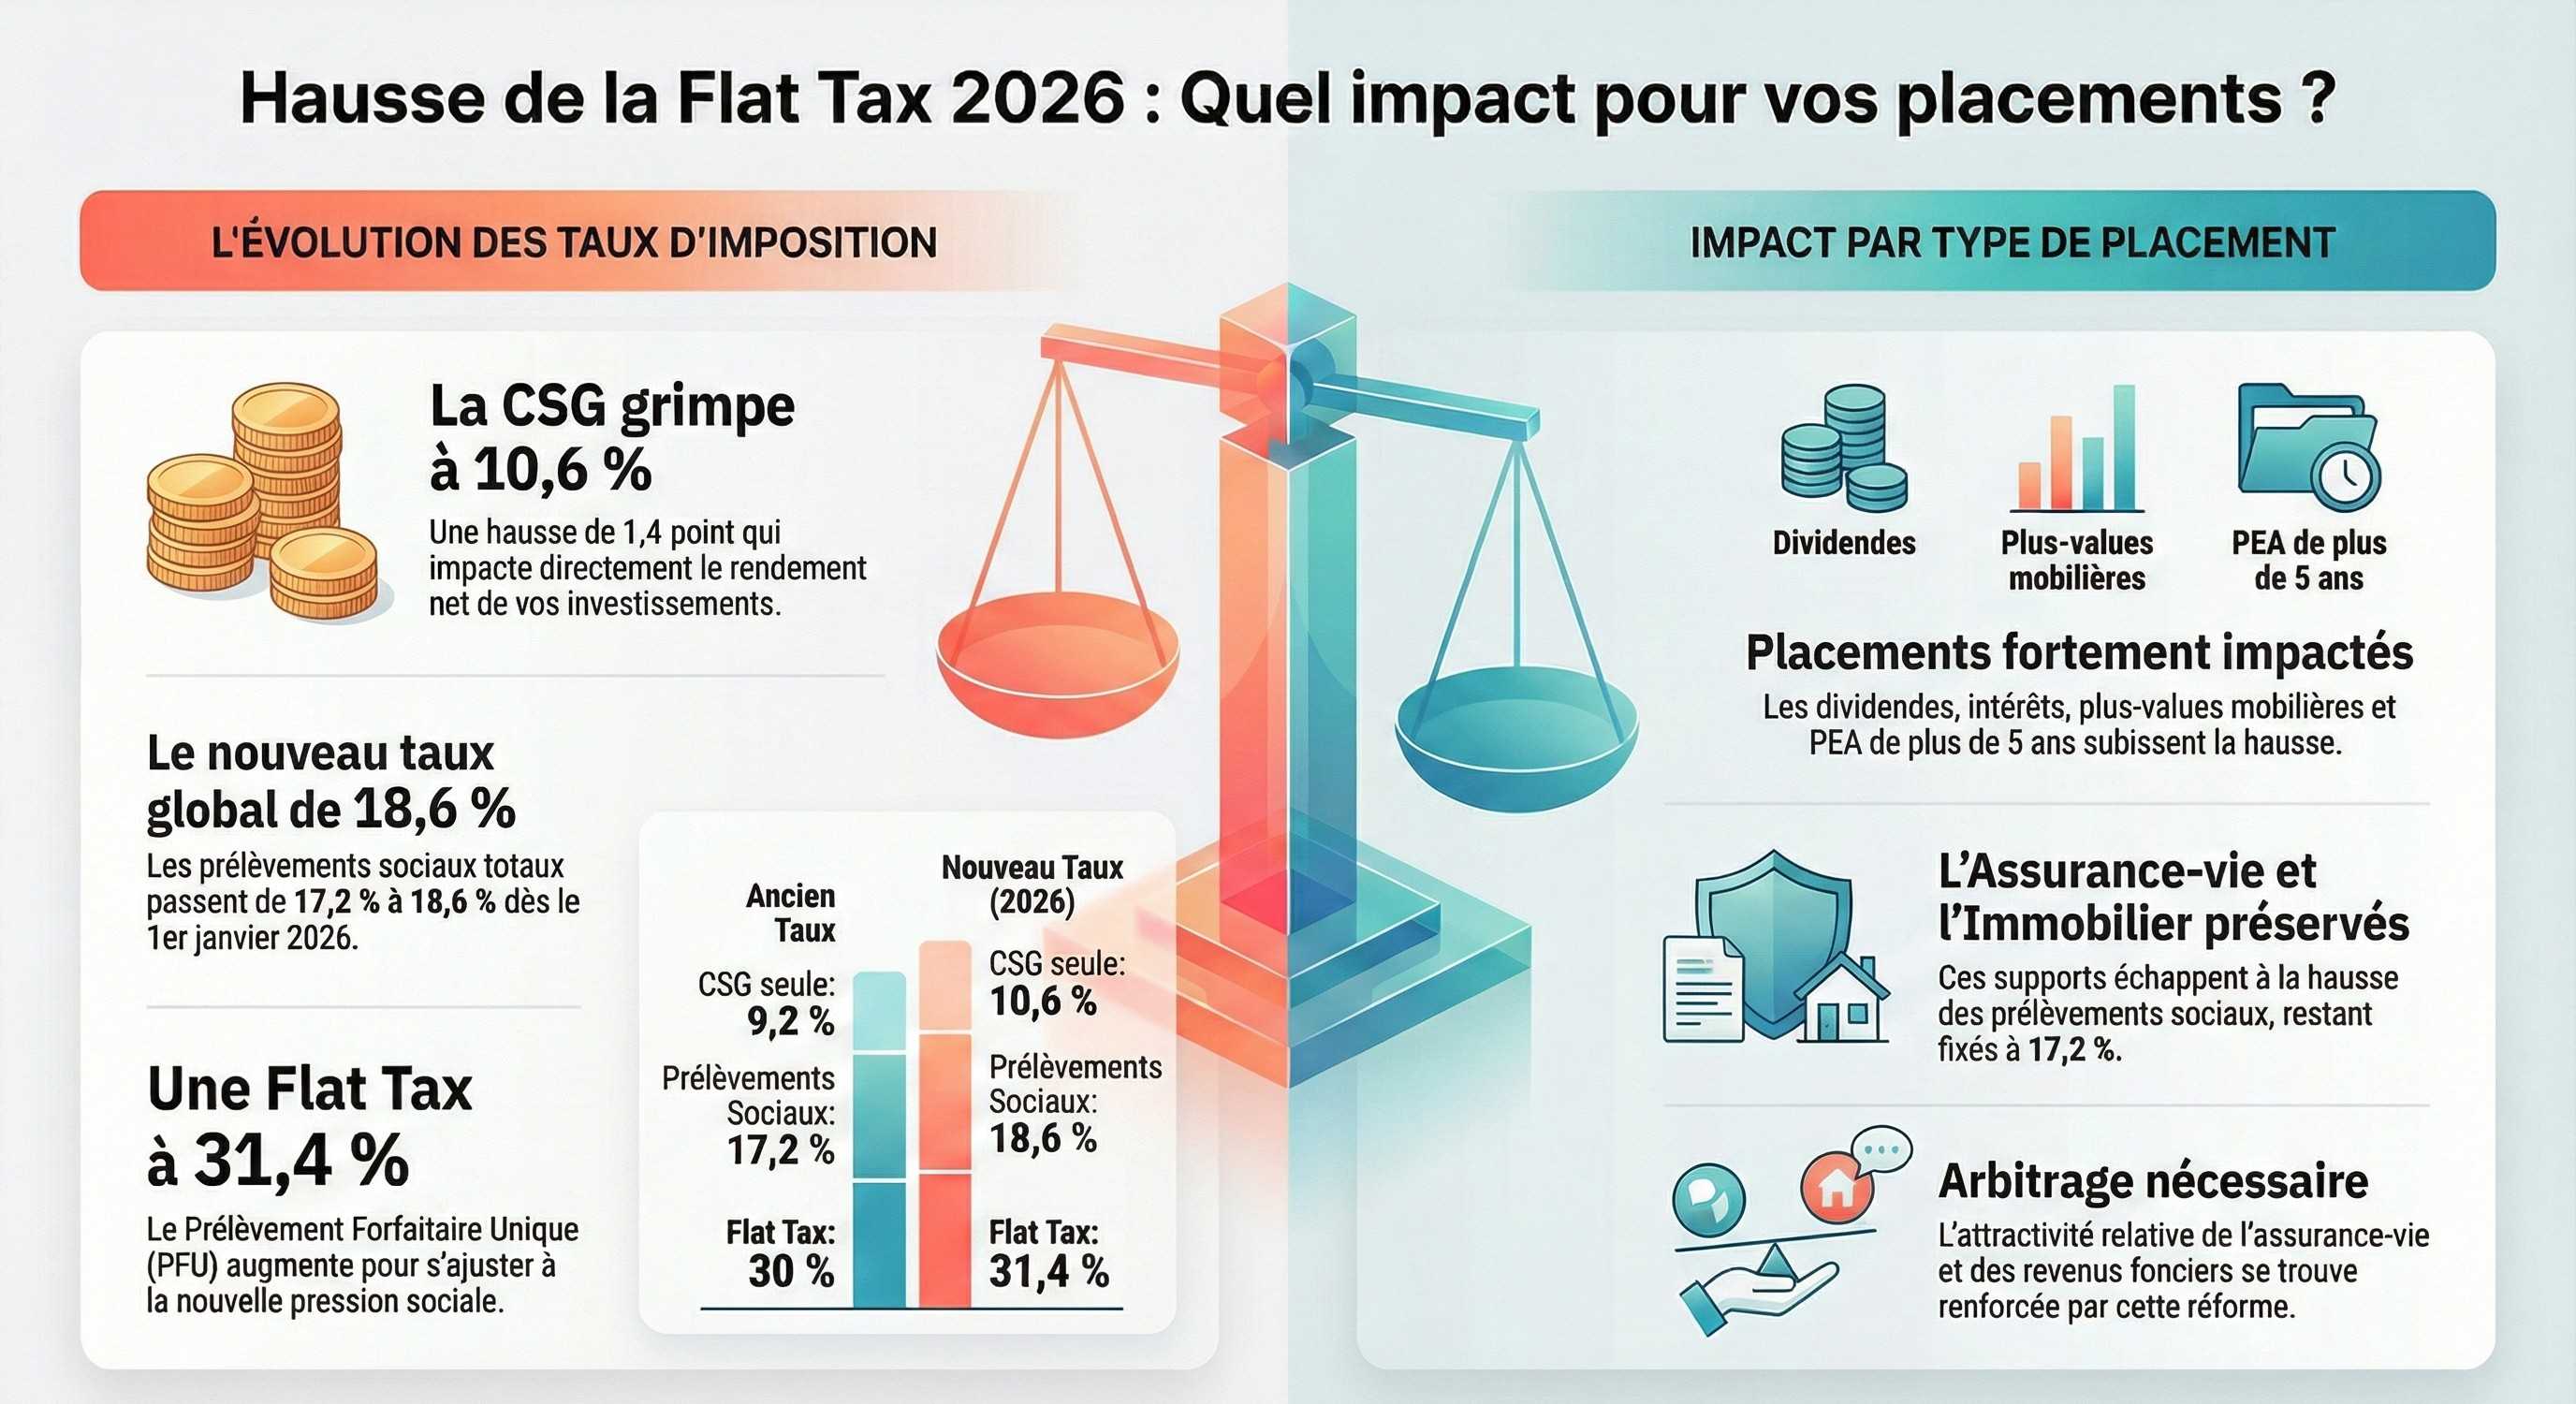
Cette hausse entraîne mécaniquement une augmentation du taux global des prélèvements sociaux de 17,2 % à 18,6 %.
En conséquence, le taux de la Flat Tax (Prélèvement Forfaitaire Unique) passe de 30 % à 31,4 % pour les revenus concernés.
|
Type de revenus |
Taux Prélèvements Sociaux (avant) |
Nouveau Taux (2026) |
Entrée en vigueur |
|
Revenus de placement (Dividendes, Intérêts, PEA > 5 ans) |
17,2 % |
18,6 % |
1er janvier 2026 |
|
Revenus du patrimoine (Plus-values mobilières, LMNP) |
17,2 % |
18,6 % |
Revenus dès 2025 |
|
Exceptions (Assurance-vie, Revenus fonciers) |
17,2 % |
17,2 % (inchangé) |
néant |
Notre avis : L'assurance-vie et les revenus fonciers échappent à cette hausse, renforçant leur attractivité relative. Il est crucial de revoir l'arbitrage de vos placements financiers.
Versements sur les produits d'épargne retraite : les nouvelles régles de déductibilités
" Régles pour les PER, fin des avantages fiscaux pour le splus de 70 ans et rallongement du plafond de déduction disponible"
La déduction à l'entrée est soumise à une condition d'âge les contribuable de plus de 70 ans sont exclues
Prorogation de la Contribution Différentielle sur les Hauts Revenus (CDHR) : Quels risques pour les contribuables aisés ?
"CDHR 2026 : Comment éviter une imposition minimale de 20 % sur vos hauts revenus ?"
La CDHR est pérennisée jusqu'à ce que le déficit public repasse sous les 3 % du PIB. Elle garantit une imposition minimale de 20 % pour les foyers dépassant 250 000 € (célibataires) ou 500 000 € (couples) de revenu fiscal de référence.
La loi 2026 précise le traitement des revenus exceptionnels, qui ne sont désormais pris en compte que pour le quart de leur montant pour le calcul de la contribution.
Le taux d'imposition maximal peut ainsi atteindre 36,2 % pour les revenus exceptionnels et 38,6 % pour les autres.
Cas particuliers précisés :
Dans la cadre d’un transfert de domicile fiscal hors de France, les revenus à prendre en compte sont ceux jusqu’à la date effective de leur départ et l’inverse pour les contribuables revenants en France.
Régime d’apport-cession : Des règles plus strictes pour les réinvestissements
"Apport-cession 2026 : 70 % de réinvestissement obligatoire, comment s’adapter ?"
Le régime d'apport-cession voit ses conditions de maintien du report d'imposition se durcir significativement :
- Le seuil de réinvestissement passe de 60 % à 70 % du prix de cession.
- Le délai de réinvestissement est porté de 2 à 3 ans.
- La durée de conservation des nouveaux actifs passe de 1 à 5 ans.
- En cas de donation, le donataire doit désormais conserver les titres pendant 6 ans (contre 5 auparavant) pour éviter la taxation
- Privilégier les fonds éligibles (Private Equity).
- Éviter les activités immobilières exclues (ex : promotion immobilière).
Dispositif Dutreil : Transmission d’entreprise sous conditions renforcées
"Pacte Dutreil 2026 : 6 ans d’engagement individuel, quels impacts pour votre transmission ?"
Mesure :
-
- Engagement individuel porté à 6 ans (vs 4 ans).
- Exclusion des actifs somptuaires (yachts, résidences, etc.)
Conseils pratiques :
-
- Vérifier l’affectation des actifs à l’activité opérationnelle.
- Préparer la transmission 2 à 3 ans en amont.
Taxe sur les holdings : 20 % sur les actifs non opérationnels
"Taxe holdings 2026 : Comment éviter l’imposition à 20 % sur vos actifs patrimoniaux ?"
Contenu :
- Mesure :
- Taux unique de 20 % sur les actifs non affectés à une activité opérationnelle.
- Seuil : bilan ≥ 5 M€ et contrôle par des personnes physiques.
- Impact : Risque de double imposition avec l’IFI.
-
- Réorganiser les holdings pour isoler les actifs opérationnels.
- Anticiper les dettes déductibles liées à ces actifs.
.
Avantages fiscaux pour les dons : Un plafond relevé à 2 000 €
"Dons 2026 : Profitez d’une réduction d’IR de 75 % jusqu’à 2 000 €"
Contenu :
- Mesure :
- Plafond des dons « Coluche » relevé à 2 000 €/an.
- Réduction d’IR de 75 % pour les dons aux associations caritatives.
- Impact : Incitation à la philanthropie.
- Conseils pratiques :
- Intégrer les dons dans une stratégie patrimoniale (ex : fondation familiale).
- Utiliser le report des excédents sur 5 ans.
Statut de bailleur privé (dispositif Jeanbrun) : Un nouveau régime pour la location nue
Dispositif Jeanbrun 2026 : Amortissement immobilier et location nue, est-ce rentable ?"
Contenu :
- Mesure :
- Amortissement de 80 % du prix d’acquisition pour la location nue.
- Engagement de location sur 9 ans.
- Impact : Rééquilibrage avec la location meublée.
-
- Comparer la rentabilité location nue vs meublée.
- Respecter les plafonds de loyers et ressources des locataires.